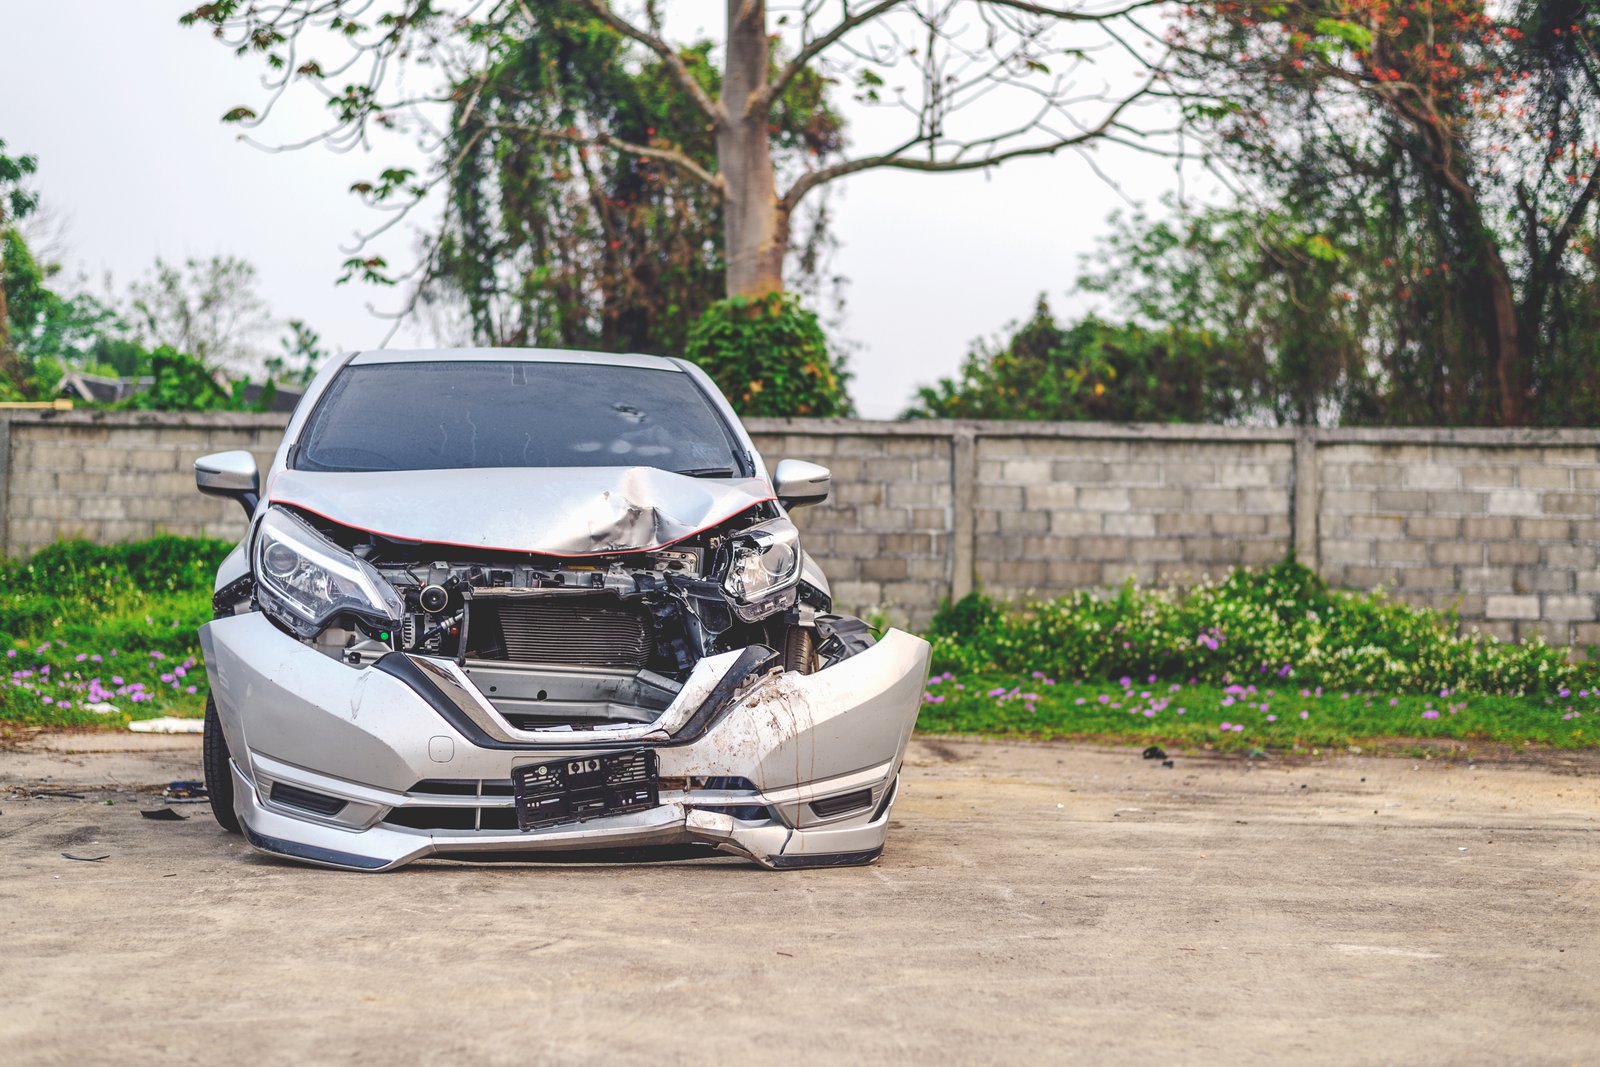
Un accidente grave puede dejar tu vehículo inservible en segundos, pero las consecuencias económicas suelen durar mucho más. Cuando una compañía de seguros declara tu coche como pérdida total, te paga el valor real del vehículo, no lo que aún debes del préstamo o arrendamiento. Para muchos conductores de California, esa diferencia entre la indemnización y el saldo restante puede ascender a miles de dólares.
En Setareh Law, hemos visto lo confusa y estresante que puede ser esta parte de una reclamación para las víctimas de accidentes que ya están lidiando con lesiones, ausencias laborales y facturas crecientes. Entender cómo funciona el seguro de brecha y cómo se integra en su reclamación por accidente automovilístico puede ayudarle a evitar una carga financiera inesperada mientras se concentra en su recuperación.
Qué cubre realmente el seguro de brecha en California
El seguro de brecha es una cobertura opcional que se complementa con su póliza de colisión y cobertura integral. Cubre la diferencia entre el valor real de su automóvil al momento del accidente y el saldo restante de su préstamo o arrendamiento.
La cobertura estándar del seguro de auto solo cubre la depreciación del vehículo. Si financió un auto con un pago inicial bajo o si su vehículo se depreció rápidamente, la indemnización podría ser muy inferior al saldo pendiente del préstamo. Según la Asociación Nacional de Comisionados de Seguros , el seguro estándar no cubre el pago del préstamo si el valor de mercado del auto es menor que la deuda, situación que precisamente el seguro de brecha está diseñado para abordar.
Cómo se determina una pérdida total en California
Las compañías de seguros no determinan si un automóvil es pérdida total basándose únicamente en su apariencia. En California, se utiliza una fórmula que compara el costo de las reparaciones más el valor residual con el valor real del vehículo antes del accidente. Cuando esta suma iguala o supera el valor del automóvil previo al accidente, la aseguradora debe considerarlo pérdida total en lugar de autorizar las reparaciones.
Este cálculo es importante porque afecta directamente a la cantidad que recibirá y a si se aplica el seguro de brecha. La cobertura de brecha solo se activa cuando un vehículo se clasifica oficialmente como pérdida total, por lo que las disputas sobre la valoración o el umbral de pérdida total pueden retrasar o reducir la indemnización que le corresponde. Ayudamos con frecuencia a nuestros clientes a impugnar las valoraciones infravaloradas de un vehículo declarado pérdida total por parte de la aseguradora, ya que una valoración inferior reduce tanto el pago principal como cualquier reembolso de brecha.
Cómo presentar una reclamación de seguro de brecha después de un accidente
El proceso de reclamación para la cobertura de brecha generalmente se realiza después de la liquidación de su seguro de automóvil principal, en lugar de reemplazarlo. Reunir la documentación correcta con anticipación puede evitar demoras posteriores.
Antes de presentar la solicitud, conviene tener a mano lo siguiente:
- Su carta de liquidación por pérdida total de la aseguradora principal de automóviles.
- Un estado de cuenta de liquidación de préstamo o arrendamiento reciente de su prestamista.
- El informe policial y cualquier documentación confirmando la fecha y la causa del accidente
- Comprobante de cualquier póliza de seguro de brecha o exención que haya contratado.
Una vez presentadas, la mayoría de las reclamaciones por pérdida total se procesan en pocas semanas, aunque el tiempo puede variar según su proveedor y la rapidez con que su prestamista confirme el monto a pagar. Si se rechaza una reclamación, revise la póliza para ver cómo define la aseguradora una pérdida total cubierta, ya que algunas denegaciones se deben a errores administrativos más que a exclusiones de cobertura reales.
Por qué el seguro del conductor culpable sigue siendo importante
Aunque el seguro de brecha cubre el déficit del préstamo, no cubre todo lo que se le debe si otro conductor causó el accidente . El sistema de responsabilidad civil de California implica que la compañía de seguros del conductor culpable aún podría deberle a usted el pago de gastos médicos, salarios perdidos y otros daños que superan el valor del vehículo. El seguro de brecha y una reclamación por lesiones personales pueden tramitarse simultáneamente, y uno no reduce su derecho al otro.
Aquí es donde entra en juego la cobertura para conductores sin seguro o con seguro insuficiente . Si el conductor culpable tiene un seguro mínimo, la cobertura para conductores con seguro insuficiente de su propia póliza podría tener que cubrir deficiencias adicionales que no cubre el seguro de brecha para el vehículo en sí.
El bufete Setareh Law está aquí para ayudarle después de su accidente con pérdida total en California.
Un vehículo declarado pérdida total suele ser solo una parte de un panorama financiero más amplio tras un accidente grave, y el papeleo relacionado con las retiradas de vehículos y las reclamaciones de indemnización por daños y perjuicios puede añadir estrés en un momento ya de por sí difícil. Con 60 años de experiencia combinada y más de 250 millones de dólares recuperados para clientes lesionados en toda California, sabemos cómo ayudar a las víctimas de accidentes a obtener una indemnización completa mientras se resuelven los detalles relacionados con el vehículo.
Si sufrió lesiones en un accidente que le causó la pérdida total de su vehículo, le recomendamos que se comunique con nosotros para que podamos revisar los detalles de su caso. Contáctenos para hablar sobre su accidente y descubrir cómo podemos ayudarle a obtener la compensación que le corresponde.